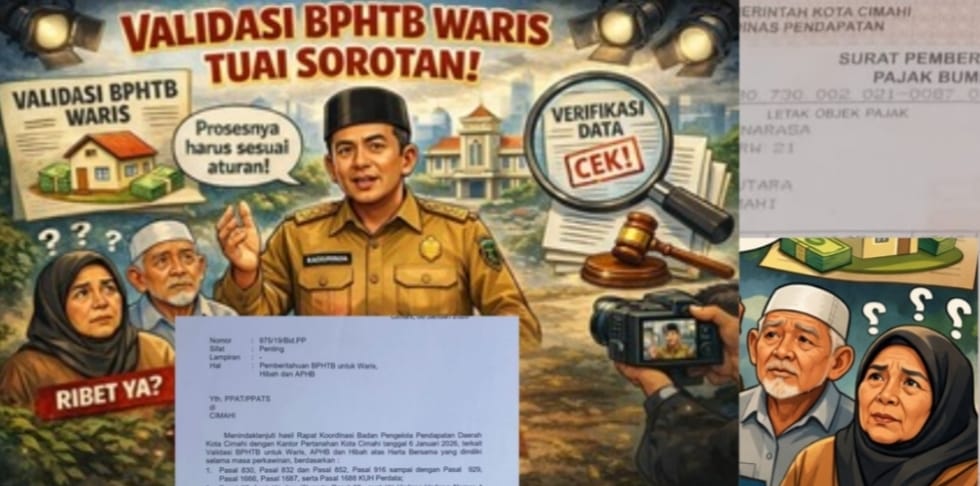
Cimahi, (tabloidpilarpost.com) – Proses validasi Bea Perolehan Hak atas Tanah dan Bangunan (BPHTB) waris di Kota Cimahi menuai perhatian masyarakat.
Kebijakan yang mewajibkan objek tanah waris yang telah terbagi kepada sejumlah ahli waris untuk kembali diaktifkan berdasarkan data tanah awal dinilai membingungkan sebagian wajib pajak.
Berdasarkan informasi yang dihimpun, objek tanah waris tersebut sebelumnya telah dipecah menjadi enam bidang kepemilikan ahli waris sejak tahun 2018. Namun dalam proses validasi BPHTB waris yang tengah berlangsung, seluruh bidang tanah tersebut diwajibkan menyesuaikan kembali pada data tanah asal seluas 320 meter persegi dengan Nomor Objek Pajak (NOP) 32-80.730.002.021-0087.0, termasuk bangunan yang berdiri di atasnya.
Menanggapi polemik tersebut, Kepala Badan Pendapatan Daerah (Bapenda) Kota Cimahi, Mardi Santoso, S.Sos., M.M., memberikan klarifikasi saat ditemui awak media di ruang tamu Mal Pelayanan Publik (MPP) Kota Cimahi lantai 3, Kamis (5/2/2026). Ia didampingi Sekretaris dan staf Bapenda.
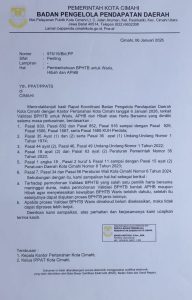
Mardi menjelaskan, kebijakan tersebut merupakan tindak lanjut dari himbauan yang diterbitkan pada 6 Januari 2026 sebagaimana tertuang dalam Surat Pemberitahuan BPHTB untuk Waris, Hibah, dan Akta Pembagian Hak Bersama (APHB) Nomor 975/19/Bid.PP.
Menurutnya, langkah tersebut bertujuan menertibkan administrasi perpajakan sekaligus meningkatkan kualitas pelayanan kepada masyarakat.
“Pada dasarnya ini bukan penggabungan kembali PBB yang sudah terbit, melainkan penyesuaian perhitungan BPHTB berdasarkan data tanah awal yang tercatat dalam salah satu PBB,” ujar Mardi.
Ia menegaskan, kebijakan ini hanya bersifat administratif untuk memastikan keakuratan data objek pajak sebelum proses peralihan hak dilanjutkan.
Meski demikian, Mardi memastikan masyarakat yang merasa keberatan terhadap besaran BPHTB waris tetap memiliki hak untuk mengajukan permohonan pengurangan pajak.
Namun, pengajuan tersebut harus melalui sejumlah tahapan, termasuk survei lapangan yang dilakukan petugas Bapenda untuk memastikan kelayakan pengurangan.
“Survei dilakukan untuk memastikan apakah wajib pajak memang berhak mendapatkan pengurangan atau tidak,” jelasnya.
Lebih lanjut, Mardi menegaskan bahwa objek waris yang belum melakukan validasi Akta Pembagian Hak Bersama (APHB) bukan berarti terbebas dari kewajiban pembayaran BPHTB. Kondisi tersebut hanya bersifat penundaan kewajiban pembayaran.
“Apabila di kemudian hari dilakukan pengurusan waris atau transaksi jual beli, maka kewajiban pembayaran BPHTB tetap akan muncul dan harus diselesaikan,” tegasnya.
Kebijakan ini diharapkan mampu menciptakan tertib administrasi perpajakan daerah. Namun di sisi lain, sejumlah ahli waris berharap adanya sosialisasi yang lebih jelas agar tidak menimbulkan kesalahpahaman di masyarakat.